ВГМХА, управление рисками и страхование (контрольная работа)
| 01.10.2026, 10:03 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Задания к самостоятельной работе составлены в десяти вариантах, выбор которых зависит от последней цифры номера зачетной книжки и первой буквы фамилии студента. В соответствии с учебным планом в контрольную работу входит изучение трех теоретических вопросов (указаны в первой второй строчке ячейки) и одной задачи (указана в третьей строчке ячейки со значком «№»). Например, фамилия студента Иванов, номер зачетной книжки заканчивается на цифру «5», тогда студент выполняет теоретические вопросы под номерами 9,24, 49 и решает задачу №12. Работа, не отвечающая обязательному для студента варианту, не будет учитываться. Таблица 1 Номера вопросов и задач самостоятельной работы
Варианты вопросов и задач самостоятельной работы Теоретические вопросы 1. Понятие риска. Структурная характеристика риска. Экономические риски. 2. Классификация рисков. Однородность рисков. 3. Понятие управления риском. Основные принципы управления риском. 4. Методы управления риском. Этапы управления риском. 5. Общая характеристика особенностей управления риском на разных уровней. 6. Особенности управления риском на уровне государства. 7. Особенности управления рисом на уровне фирмы. 8. Особенности управления риском физических лиц. 9. Особенности страхования как метода управления риском. 10. Роль страхования в экономике. 11. Ограничения по использованию страхования как метода управления риском. 12. Достоинства и недостатки страхования как метода управления риском. 13. Общая характеристика страхования. Цель, задачи, базовые принципы страхования. 14. Классификация страхования. 15. Понятие страхового продукта. 16. Тарификация. 17. Ограничения страхового покрытия. 18. Страховой маркетинг. 19. Ведение страхового продукта. 20. Взаимное страхование некоммерческая форма проведения страхования. 21. Российская и зарубежная практика проведения взаимного страхования. 22. Виды страхования, реализуемые в форме взаимного страхования. 23. Сострахование и перестрахование системы перераспределения риска между страховщиками. 24. Общая характеристика институциональной структуры страхового рынка. 25. Инфраструктура страхового рынка и рынка перестрахования. 26. Кэптивная форма организации страховой деятельности. 27. Профессиональные организации. 28. Финансы страховой организации. 29. Риски страховой организации и источники их покрытия. 30. Бруттопремия и ее структура. 31. Баланс страховой компании. 32. Факторы формирования финансовых ресурсов. 33. Формирование финансового результата страховой компании. 34. Показатели финансовой деятельности страховой компании. 35. Цикл актуарного управления. Общая характеристика страховых резервов. 36. Страховые резервы по рисковым видам страхования. 37. Резерв по страхованию жизни. 38. Финансовая устойчивость и платежеспособность страховой компании. 39. Оценка платежеспособности страховой организации. 40. Бюджетирование финансовой деятельности страховой организации. 41. Особенности инвестиционной деятельности страховщика. 42. Размещение активов страховой компании. 43. Управленческие решения по формированию инвестиционного портфеля страховой компании. 44. Налогообложение, бухгалтерский учет и аудит страховой организации. 45. Общая характеристика личного страхования. Личное страхование как фактор социальной стабильности общества. 46. Классификация продуктов личного страхования. Особенности и специфика продуктов личного страхования. 47. Общая характеристика медицинского страхования в России. Обязательное медицинское страхование. Добровольное медицинское страхование. 48. Общая характеристика страхования от несчастных случаев и болезней. 49. Обзор основных продуктов страхования от несчастных случаев и болезней. Особенности страхования от несчастных случаев и болезней. 50. Страхование жизни. 51. Страхование ответственности и предпринимательских рисков. 52. Страхование финансовых рисков. 53. Страхование имущества граждан. Страхование имущества юридических лиц. 54. Страхование наземного транспорта. Страхование автотранспорта от угона и ущерба. 55. Андеррайтинг в автомобильном страховании. Виды страхования ответственности при использовании транспортных средств. ОСАГО. 56. Страхование ответственности перевозчиков и экспедиторов. Морское страхование. 57. Становление мирового страхового рынка и его предпосылки. Показатели уровня развития страхового рынка по странам и регионам мирового хозяйства. 58. Особенности регулирования отношений на страховом рынке. Понятие, цели и задачи государственного регулирования. 59. Системы, типы и модели регулирования страховых рынков на национальном и мировом уровнях. 60. Система организации деятельности участников мирового страхового рынка. 61. Инструменты регулирования страховой деятельности. 62. Российский страховой рынок и его регулирование. Источники регулирования страховой деятельности в России. 63. Регулирование страховой деятельности по различным классификационным признакам. 64. Гражданскоправовое регулирование договора страхования. 65. Объекты страховой защиты: имущество, события в жизни и ответственность. 66. Элементы объективной системы страхования. и их характеристика. 67. Субъекты страхования. 68. Управление маркетинговой политикой страховой компании. 69. Состав и структура тарифной ставки. 70. Сущность и структура страхового тарифа. 71. Понятие и структура страхового взноса (премии). 72. Виды страховой премии. 73. Роль и значение страхового портфеля. Типы страховых портфелей. 74. Системы страховой ответственности. 75. Понятие, сущность и виды страхового фонда. 76. Концепции страхового фонда. 77. Финансовое планирование страховой деятельности страховщика. 78. Налогоообложение страховой компании. 79. Принципы страхования. 80. Сущность актуарных расчетов, их виды и задачи. 81. Обязательное страхование автогражданской ответственности (ОСАГО) в РФ. 82. Качество страховой продукции. Система оценочных показателей. 83. Страхование сельского хозяйства в РФ: пути развития, ограничения и механизмы их устранения. 84.Страхование недобора урожая. 85. Страхование валютных рисков. 86. Расчет страховой пенсии по старости. 87. Расчет страховой пенсии по потери кормильца. 88. Расчет страховой пенсии по инвалидности. 89. Виды пенсий и правила их назначения. 90.Страхование сельскохозяйственных животных. Задачи №1. В регионе А число застрахованных объектов 30000 ед., страховая сумма застрахованных объектов 150 млн. руб.; число пострадавших объектов 10000 ед., число страховых случаев 8400 ед., страховое возмещение 2 млн. руб. Необходимо выбрать наименее убыточный регион. Критерием выбора является минимальная величина следующих показателей страхования: частота страховых событий, коэффициент кумуляции риска, убыточность страховой суммы, тяжесть риска. В регионе В число застрахованных объектов 5000 ед., страховая сумма застрахованных объектов 40 млн. руб.; число пострадавших объектов 2000 ед., число страховых случаев 1600 ед., страховое возмещение 3,2 млн. руб. №2. В регионе А число застрахованных объектов 20000 ед., страховая сумма застрахованных объектов 100 млн. руб.; число пострадавших объектов 5000 ед., число страховых случаев 1400 ед., страховое возмещение 2 млн. руб. Необходимо выбрать наименее убыточный регион. Критерием выбора является минимальная величина следующих показателей страхования: частота страховых событий, коэффициент кумуляции риска, убыточность страховой суммы, тяжесть риска. В регионе В число застрахованных объектов 5000 ед., страховая сумма застрахованных объектов 40 млн. руб.; число пострадавших объектов 2000 ед., число страховых случаев 1600 ед., страховое возмещение 3,2 млн. руб. №3. Рассчитать нетто-ставку страхового тарифа по следующим данным: в прошедшем периоде принято на страхование 12000 объектов, пострадали в результате страховых случаев 80 объектов, средняя страховая сумма на застрахованный объект 200 тыс. руб., среднее страховое возмещение – 30 тыс. руб. №4. Рассчитать нетто-ставку страхового тарифа по следующим данным: в прошедшем периоде принято на страхование 24000 объектов, пострадали в результате страховых случаев 30 объектов, средняя страховая сумма на застрахованный объект 180 тыс. руб., среднее страховое возмещение – 40 тыс. руб., доля нагрузки в структуре тарифа – 30%. №5. Рассчитайте единовременную тарифную ставку на дожитие по договору страхования человека в возрасте 40 лет на срок 10 лет со страховой суммы 500 руб. и доле нагрузки в структуре тарифа 30%. Процентная ставка 8%. Извлечение таблицы смертности представлено в приложении 1. №6. Рассчитайте единовременную тарифную ставку на дожитие по договору страхования человека в возрасте 30 лет на срок 15 лет со страховой суммы 300 руб. и доле нагрузки в структуре тарифа 25%. Процентная ставка 5%. Извлечение таблицы смертности представлено в приложении 1 и 2. №7. Рассчитаем единовременную тарифную ставку по страхованию на случай смерти. Человек в возрасте 42 лет страхуется на срок 3 года. Процентная ставка 5%. Нагрузка в структуре тарифа 30% Извлечение таблицы смертности представлено в приложении 1. №8. Рассчитаем единовременную тарифную ставку по страхованию на случай смерти. Человек в возрасте 41 лет страхуется на срок 4 года. Процентная ставка 4%. Нагрузка в структуре тарифа 25%. Извлечение таблицы смертности представлено в приложении 1. №9. Определите сумму страхового возмещения по системе пропорциональной ответственности. Стоимостная оценка объекта страхования 15 млн. руб., страховая сумма 3,5 млн. руб., ущерб страхователя в результате повреждения объекта 7,5 млн. руб. №9. Рассчитать страховое возмещение, если страховая стоимость объекта 400 000 руб.; страховая сумма 300 000 руб.; страховой ущерб 100 000 руб.; условная франшиза 5% от страховой суммы. Применяется система пропорциональной ответственности. №10. Рассчитайте сумму страхового возмещения по системе первого риска. Автотранспорт застрахован по системе первого риска на сумму 60 тыс. руб. Стоимость автомобиля 90 тыс. руб. Ущерб страхователя в связи с повреждением автомобиля 80 тыс. руб. №11. Определите ущерб страхователя и сумму страхового возмещения по системе предельной ответственности. Урожай белокочанной капусты застрахован по системе предельной ответственности исходя из нормативной стоимости урожая 3,0 тыс. руб. с 1 га. Фактическая стоимость посева составила 2,4 тыс. руб. с 1 га. Площадь посева 400 га. Ущерб возмещается в размере 70%. №12. Рассчитайте ущерб страхователя и сумму страхового возмещения по системе предельной ответственности. Урожай ржи застрахован по системе предельной ответственности исходя из средней за пять лет урожайности 14 ц с 1 га на условиях выплаты страхового возмещения в размере 70% причиненного убытка за недополучение урожая. Площадь посева 500 га. Фактическая урожайность ржи составила 12,8 ц с 1 га. Закупочная цена ржи 170 руб. за 1 ц. №13. Рассчитайте размер страхового платежа и страхового возмещения. Хозяйствующий субъект застраховал свое имущество сроком на один год с ответственностью за кражу со взломом на сумму 150 тыс. руб. Ставка страхового тарифа 0,5% страховой суммы. По договору страхования предусмотрена безусловная франшиза в размере 2 тыс. руб., при которой предоставляется скидка к тарифу 2%. Фактический ущерб страхователя 8,5 тыс. руб. №14. Рассчитать отчисления в РНП методом «pro rate temporis» по состоянию на 1 апреля текущего года по следующим застрахованным объектам. Торговый павильон стоимостью 1500 тыс. руб. застрахован 5 марта текущего года на 6 месяцев. Страховая сумма 1000 тыс. руб., страховой тариф 0,2% (в расчете на полгода). За заключение договора страховому агенту выплачивается вознаграждение в размере 5% от страхового взноса. Предусмотрено отчисление в резерв предупредительных мероприятий – 4% от страхового взноса. №15. Пусть страховщик рассчитывает финансовые результаты на 1 января. Базовая страховая премия по договорам, заключенным сроком на 1 год: - поступившая в январе предыдущего года 200 000 Д. е.; - поступившая в мае предыдущего года 250 000 д. е.; - поступившая в декабре предыдущего года 120 000 д е. Определить методом «1/24» величину резерва незаработанной премии. №16. Базовая страховая премия по подгруппам договоров, относящихся к учетной группе 4 (страхование граждан, выезжающих за границу) и заключенных сроком на 1 год в прошедшем году (тыс. д. е.): в январе 90, в июне 210, в декабре 80. Определить резерв незаработанной премии методом «1/24» на 1 января текущего года. №17. Базовая страховая премия по группам договоров, относящихся к учетной группе 8 и заключенных на 1 год составила по кварталам прошедшего года : 1 кв. – 400 тыс. руб., 2 кв. 510 тыс. руб., 3 кв. – 550 тыс. руб., 4 кв. – 480 тыс. руб. Определить резерв незаработанной премии методом «1/8» на 1 января текущего года. №18. Базовая страховая премия по группам договоров, относящихся к учетной группе 8 и заключенных на 1 год составила по кварталам прошедшего года : 1 кв. – 800 тыс. руб., 2 кв. 510 тыс. руб., 3 кв. – 250 тыс. руб., 4 кв. – 480 тыс. руб. Определить резерв незаработанной премии методом «1/8» на 1 апреля текущего года. №19. Рассчитать отчисления в РНП методом «pro rate temporis» по состоянию на 1 мая текущего года по следующим застрахованным объектам. Торговый павильон стоимостью 2500 тыс. руб. застрахован 5 апреля текущего года на 9 месяцев. Страховая сумма 2100 тыс. руб., страховой тариф 0,8% (в расчете на 9 месяцев). За заключение договора страховому агенту выплачивается вознаграждение в размере 6% от страхового взноса. Предусмотрено отчисление в резерв предупредительных мероприятий – 3% от страхового взноса. №20. Величина резерва по страхованию жизни по состоянию на 1 января 20 млн. руб. В течение 1 квартала страховой компанией было собрано 2 млн. руб. страховых взносов и выплачено 1,8 млн. руб. в качестве страхового обеспечения. Доля неттоставки в структуре тарифа составляет 70%. Годовая норма доходности, использованная при расчете тарифной ставки 4%. Рассчитать резерв по страхованию жизни по состоянию на 1 апреля. Приложение 1 Извлечение из таблицы смертности и средней продолжительности жизни населения Российской Федерации, составленной по результатам демографической статистики за 2017 г. (городское население, оба пола).*
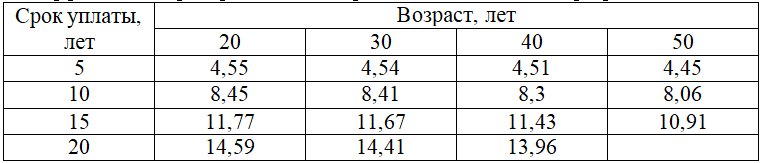
* Брутто-ставки для определенного возрастного уровня и соответствующего срока страхования человека исчисляются со страховой суммы 100 руб. Приложение 2 Коэффициенты рассрочки для определения годовых тарифных ставок
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||